
Оставьте заявку
мы все решим
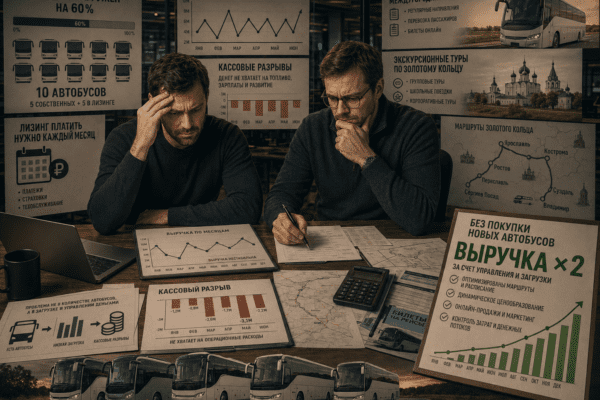
Отрасль: междугородние пассажирские перевозки + экскурсионные автобусные туры (Золотое кольцо)
Обороты на старте: ~4,6 млн ₽/мес (≈55 млн ₽/год), нестабильно
Парк: 10 единиц техники (5 собственных + 5 в лизинге)
О клиенте
- Компания возит пассажиров на междугородних маршрутах и организует экскурсионные автобусные туры по Золотому кольцу (Сергиев Посад, Переславль, Ростов, Ярославль, Кострома, Суздаль, Владимир) и разовые корпоративные чартеры.
- Парк — 10 автобусов: 5 в собственности, 5 в лизинге. Лизинг оформлен до резкого роста ключевой ставки — то есть платежи зафиксированы на относительно выгодных условиях, но платить их нужно каждый месяц вне зависимости от сезона и загрузки.
- Средняя загрузка рейсов — около 60%.
Собственник пришёл с запросом не «найти клиентов», а разобрать свой бизнес. Выручка скакала: в одни месяцы — густо, в другие — пусто. Чистая прибыль вела себя так же. А главное — в провальные месяцы нечем было платить лизинг: деньги «по бумаге» были, а на счёте — нет.
Сколько может приносить парк из 10 автобусов
Прежде чем что-то менять, мы оцифровали потенциал парка — посчитали выручку «снизу вверх», от посадочных мест.
Вводные на старте:
| Параметр | Значение |
|---|---|
| Автобусов в парке | 10 |
| Средняя вместимость | 45 мест |
| Рабочих дней в месяц (с учётом ТО и простоев) | 22 |
| Выручкообразующих «плеч» в день (рейс туда-обратно / экскурсионный день) | 1,5 |
| Средний чек на занятое место (смешанный по направлениям) | 550 ₽ |
Потенциал при 100% загрузке:
10 авт. × 45 мест × 22 дня × 1,5 плеча × 550 ₽ = 8,17 млн ₽/мес
Фактически при загрузке 60%:
8,17 млн × 60% ≈ 4,9 млн ₽/мес
С учётом сезонности (зимой туры по Золотому кольцу проседают) и простоев фактическая средняя выручка держалась на уровне ~4,6 млн ₽/мес, или ≈55 млн ₽/год. Но разброс по месяцам был огромным — от 2,5 до 7,0 млн ₽.
Именно эта «пила» и создавала кассовые разрывы: лизинг — это фиксированные ~1,1 млн ₽/мес, которые нужно платить и в пик, и в провал.
Основные проблемы
«Учёт вёлся на коленке. Собственник видел поступления на счёте, но не понимал главного: какие направления зарабатывают, а какие — съедают прибыль; откуда приходят клиенты; сколько реально уходит на рекламу и что она приносит».
Что мы увидели в диагностике:
- Нет управленческого учёта. Один общий «котёл»: выручка от междугородних, туров и чартеров смешана, расходы — тоже. Понять рентабельность направления невозможно.
- Непрозрачный маркетинг. Реклама шла «вслепую»: бюджет тратился, но никто не знал, какой канал приводит платящих клиентов. Часть заявок терялась — особенно вечером и в выходные, когда никто не отвечал.
- Кассовые разрывы под лизинг. Платёж по лизингу фиксированный, а выручка плавающая. В слабые месяцы собственник докладывал личные деньги.
- Оплата труда не привязана к результату. Водители получали оклад «за выход», а не за заполненный автобус. Полупустой рейс стоил компании столько же, сколько полный.
- Убыточное направление. Дальние нерегулярные межрегиональные рейсы шли с низкой загрузкой и порожним пробегом — и тянули весь результат вниз.
Главный вывод: бизнесу не нужно больше рейсов. Нужно научиться видеть деньги по направлениям и убрать то, что работает в минус.
Чтобы вырасти по прибыли, требовалось:
- а) оцифровать финансы — собрать ОПиУ по направлениям, ДДС и платёжный календарь;
- б) управлять загрузкой и средним чеком, а не количеством рейсов;
- в) убрать убыточные направления и перенаправить парк на маржинальные.
Решение по этапам
Этап 1. Оцифровали все финансы
Собрали управленческий учёт: ОПиУ по каждому направлению (междугородние, туры, чартеры, дальние рейсы), ДДС и платёжный календарь, привязанный к датам лизинговых платежей. Завели учёт ДРР (доли рекламных расходов) и стоимости привлечения клиента по каждому каналу.
Эффект сразу: стало видно, что дальние межрегиональные рейсы — убыточны, а туры по Золотому кольцу и корпоративные чартеры недозагружены, хотя именно они дают максимальную маржу.
Этап 2. Внедрили ИИ-агентов для заявок и контроля оплат
- Обработка онлайн-заявок 24/7 на сайте, в мессенджерах и на агрегаторах. Агент мгновенно отвечает, подбирает рейс/тур, фиксирует бронь — ночные и выходные лиды перестали теряться.
- Контроль оплат: автоматический счёт и ссылка на предоплату, сверка поступлений, напоминания. Предоплата сдвинула поступление денег до рейса — это выровняло денежный поток и закрыло кассовые разрывы под лизинг. Заодно резко упал процент неявок (no-show).
- Атрибуция источников: теперь видно, какой канал приводит платящего клиента — реклама перестала быть «чёрным ящиком».
Этап 3. Перевели оплату труда на KPI
Раньше водитель получал фиксированный оклад вне зависимости от загрузки. Сделали гарантированную часть + переменную, привязанную к результату.
| Компонент | Доля | К чему привязан |
|---|---|---|
| Оклад (гарантированная часть) | 40% | факт выхода на смену |
| Загрузка рейса | 24% | % занятых мест |
| Оценка пассажиров | 12% | средний рейтинг рейса/тура |
| Соблюдение графика и ПДД | 12% | без опозданий и штрафов |
| Экономия топлива | 12% | факт л/100 км против нормы |
Для диспетчеров и отдела продаж добавили бонус за конверсию заявок и сбор предоплаты. Теперь полупустой автобус невыгоден не только компании, но и команде.
Этап 4. Подняли средний чек и убрали убыточное направление
- Отказались от дальних нерегулярных межрегиональных рейсов, которые работали в минус. Высвобожденные автобусы перебросили на туры Золотого кольца и корпоративные чартеры.
- Подняли средний чек на ~27%: динамическое ценообразование на пиковые даты и выходные, премиальные 2–3-дневные туры (Суздаль — Владимир — Ярославль — Кострома), допродажи (питание, сопровождение гида, фотосъёмка), B2B-чартеры по повышенным ставкам.
- За счёт онлайн-броней и прозрачного маркетинга средняя загрузка выросла с 60% до ~80%.
Расчёт: выручка ДО и ПОСЛЕ
Рост выручки ×2 — это не «больше рейсов», а три рычага на той же технике:
| Рычаг | ДО | ПОСЛЕ | Эффект |
|---|---|---|---|
| Загрузка | 60% | 80% | ×1,33 |
| Средний чек на место | 550 ₽ | 700 ₽ | ×1,27 |
| Эффективных плеч в день (расписание + чартеры) | 1,5 | 1,6 | ×1,07 |
ДО:     10 × 45 × 22 × 1,5 × 550 × 60% ≈ 4,9 млн ₽/мес → ~55 млн ₽/год
ПОСЛЕ:  10 × 45 × 22 × 1,6 × 700 × 80% ≈ 8,9 млн ₽/мес → ~110 млн ₽/год
Выручка выросла с ~55 до ~110 млн ₽/год (×2) — без покупки техники.
Расчёт: P&L ДО и ПОСЛЕ (год, млн ₽)
| Показатель | ДО | % | ПОСЛЕ | % |
|---|---|---|---|---|
| Выручка | 55,0 | 100% | 110,0 | 100% |
| Топливо и ГСМ | 12,1 | 22% | 23,1 | 21% |
| ФОТ водителей | 10,5 | 19% | 19,8 | 18% |
| Расходы по турам (гиды, билеты, питание) | 4,4 | 8% | 9,9 | 9% |
| ТО, ремонт, шины | 3,9 | 7% | 7,7 | 7% |
| Лизинг (5 ТС) | 13,2 | 24% | 13,2 | 12% |
| Аренда стоянки/офиса, страхование | 3,0 | 5% | 3,5 | 3% |
| Реклама | 2,4 | 4% | 6,6 | 6% |
| Админ. персонал и диспетчеры | 2,5 | 5% | 3,0 | 3% |
| ИИ-агенты (внедрение + подписка) | — | — | 0,7 | 1% |
| Прочие расходы | 1,0 | 2% | 1,7 | 2% |
| Итого расходы | 53,0 | 96% | 89,2 | 81% |
| Прибыль до налогов | 2,0 | 3,6% | 20,8 | 18,9% |
| Налог (УСН) | −0,55 | −3,1 | ||
| Чистая прибыль | 1,45 | 2,6% | 17,7 | 16,1% |
Ключевой эффект — операционный рычаг. Лизинг (13,2 млн) и аренда — фиксированные: они не растут вместе с выручкой. Когда выручка удвоилась, а постоянные расходы остались прежними, почти весь дополнительный доход «упал» в прибыль. Плюс убрали направление, которое стабильно работало в минус.
Внутри старого результата сидело убыточное направление: дальние рейсы давали ~5 млн ₽ выручки при ~6,3 млн ₽ прямых расходов — то есть вклад −1,3 млн ₽. Без него «чистый» бизнес и до изменений был прибыльнее, чем казалось.
Как закрыли кассовые разрывы
Проблема была не в прибыли, а в синхронизации денег. Лизинг — 1,1 млн ₽ каждый месяц. В слабый месяц (выручка ~2,5 млн) денег на него не хватало.
| ДО | ПОСЛЕ | |
|---|---|---|
| Поступление денег | по факту рейса, часто постфактум | предоплата до рейса (ИИ-контроль оплат) |
| Планирование | отсутствовало | платёжный календарь под даты лизинга |
| Слабые месяцы | докладывал личные деньги | резерв из предоплат и тур-сезона |
| Денежный остаток | ~0,3 млн ₽ (на грани) | ~6,5 млн ₽ буфер |
Кассовые разрывы исчезли: деньги стали приходить раньше платежей, а платёжный календарь заранее показывал «узкие» даты.
Точка А Выручка ~4,6 млн ₽/мес (нестабильно, 2,5–7,0 млн), загрузка 60%, учёт «на коленке», кассовые разрывы под лизинг, убыточное направление, чистая прибыль ~1,45 млн ₽/год (2,6%).
Точка Б Выручка ~9 млн ₽/мес (≈110 млн ₽/год, ×2), загрузка 80%, прозрачный учёт по направлениям, KPI-оплата труда, ИИ-обработка заявок и оплат, средний чек +27%, кассовые разрывы закрыты, чистая прибыль ~17,7 млн ₽/год (16,1%, рост ×12).
Как изменилась финансовая модель
Рост прибыли не «размазался» по всем действиям поровну. Когда мы разложили его на части, картина получилась наглядной:
| Источник роста прибыли (до налогов) | Эффект, млн ₽ |
|---|---|
| Прибыль ДО | 2,0 |
| Отказ от убыточного направления (дальние рейсы) | +1,3 |
| Рост среднего чека +27% (почти весь идёт в маржу) | +16,5 |
| Рост загрузки 60%→80% и переброска парка на туры/чартеры | +7,6 |
| Прирост постоянных расходов (реклама, ИИ, админ) | −6,6 |
| Прибыль ПОСЛЕ | 20,8 |
Самый сильный рычаг — средний чек. В пассажирских перевозках топливо и работа водителя на километр почти не зависят от того, по какой цене продано место, поэтому каждый рубль прироста чека идёт в прибыль почти целиком. Второй по силе — загрузка: на той же технике и тех же постоянных расходах заполненный автобус приносит в разы больше, чем полупустой.
Теперь подробнее, за счёт чего эти рычаги получилось «включить».
1. Оцифровка финансов вскрыла, где теряются деньги
«Учёт на коленке» прятал три вещи: рентабельность направлений, источники клиентов и реальную отдачу рекламы. Управленческий ОПиУ по направлениям сразу показал, что дальние нерегулярные межрегиональные рейсы давали ~5 млн ₽ выручки при ~6,3 млн ₽ прямых расходов — то есть −1,3 млн ₽ вклада в год. Низкая загрузка, длинный порожний пробег, дорогое топливо. Это направление мы закрыли первым, а автобусы перебросили на маржинальные туры Золотого кольца и корпоративные чартеры. Факт отрасли: топливо в автобусных перевозках — это обычно 20–30% себестоимости рейса, поэтому маршруты с порожним пробегом «съедают» прибыль быстрее всего.
2. ИИ-агенты подняли и выручку, и денежный поток одновременно
- Заявки 24/7. До внедрения вечерние и выходные обращения часто оставались без ответа — а спрос на туры Золотого кольца как раз пиковый в выходные и праздники. Агент отвечает мгновенно, подбирает рейс/тур и фиксирует бронь, поэтому горячие лиды перестали утекать к конкурентам.
- Предоплата вместо постоплаты. Автосчёт и ссылка на оплату сместили поступление денег до рейса. Это убрало кассовые разрывы под лизинг (платёж фиксированный — ~1,1 млн ₽/мес) и резко снизило долю неявок (no-show), за которые раньше компания фактически возила воздух.
- Атрибуция источников. Стало видно, какой канал приводит платящего клиента. Реклама из «чёрного ящика» превратилась в управляемую статью: бюджет вырос в абсолюте (2,4 → 6,6 млн ₽), но теперь под контролем ДРР и с понятной окупаемостью.
3. KPI сделал заполненный автобус целью всей команды
Раньше водитель получал оклад «за выход» — полупустой и полный рейс стоили компании одинаково. Новая схема (оклад 40% + переменная 60%, привязанная к загрузке, рейтингу пассажиров, графику и экономии топлива) развернула мотивацию: теперь незаполненное место невыгодно и команде. Для диспетчеров добавили бонус за конверсию заявок и сбор предоплаты — то есть за то, что напрямую двигает выручку и кэш.
4. Чек вырос там, где спрос это позволяет
Повышение чека на ~27% внедряли точечно, без потери спроса: динамическое ценообразование на пиковые даты и выходные, премиальные 2–3-дневные туры (Сергиев Посад — Переславль — Ростов — Ярославль — Кострома — Суздаль — Владимир) с проживанием и допродажами (питание, сопровождение гида, фотосъёмка), а также B2B-чартеры по повышенным ставкам. Факт отрасли: спрос на Золотое кольцо устойчиво растёт на волне внутреннего туризма, а главные пики приходятся на государственные праздники (23 Февраля, 8 Марта, майские), школьные каникулы и Новый год — именно под них и выстраивалось ценообразование и расписание.
5. Лизинг по «старой» ставке оказался скрытым активом
Клиент оформил лизинг до резкого роста ключевой ставки — и это сыграло в плюс. Для контекста: до 24 июля 2023 года ключевая ставка держалась на уровне 7,5%, затем за полтора года выросла до 21% (октябрь 2024-го) и долго оставалась на этом максимуме. То есть аналогичная техника, профинансированная в 2024–2025 годах, обошлась бы кратно дороже в обслуживании. Зафиксированный платёж по «дешёвой» ставке — это конкурентное преимущество: задача была не докупать автобусы по дорогим деньгам, а выжать максимум из уже имеющихся 10 машин. Что мы и сделали.
Примечательно в кейсе
Ниже — то, что мы сделали для перевозчика. Этот же набор работает в любом бизнесе с нестабильной прибылью и кассовыми разрывами.
1. Постановка управленческого учёта
Что это. Управленческий учёт — это система отчётов, которая показывает реальное финансовое состояние бизнеса для принятия решений (в отличие от бухгалтерского, который ведётся для налоговой). В основе — три отчёта:
- ОПиУ (отчёт о прибылях и убытках) — сколько компания реально заработала и на чём;
- ДДС (движение денежных средств) — где деньги физически находятся и куда уходят;
- Баланс — чем компания владеет и кому должна.
Что дало в кейсе. ОПиУ по направлениям вскрыл убыточные дальние рейсы (−1,3 млн ₽/год), а ДДС показал, в какие месяцы не хватает денег на лизинг.
2. Разработка финансовой модели
Что это. Финмодель — это «цифровой двойник» бизнеса в таблице, где можно заранее просчитать, как то или иное решение повлияет на выручку, прибыль и остаток денег — ещё до того, как вы его внедрите.
Что дало в кейсе. Прогнали сценарии «рост чека», «рост загрузки», «отказ от направления» и выбрали те, что дают прибыль без потери устойчивости. Стало видно эффект каждого шага в рублях.
3. Юнит-экономика направлений
Что это. Расчёт прибыльности на единицу — на рейс, на место, на тур. Показывает, сколько реально зарабатывает каждое направление с учётом всех прямых расходов, а не «в среднем по компании».
Что дало в кейсе. Чётко разделили направления на те, что кормят бизнес (туры Золотого кольца, чартеры), и те, что его проедают.
4. Платёжный календарь и устранение кассовых разрывов
Что это. График поступлений и платежей по датам, который заранее подсвечивает «узкие» дни, когда денег не хватит на обязательные платежи.
Что дало в кейсе. Синхронизировали поступления (через предоплату) с датами лизинговых платежей — кассовые разрывы исчезли, собственник перестал докладывать личные деньги.
5. Финансовая мотивация команды (KPI)
Что это. Система оплаты труда, привязанная к показателям, на которые сотрудник реально влияет, — чтобы интересы команды и бизнеса совпадали.
Что дало в кейсе. Перевели водителей с фиксированного оклада на схему «оклад + переменная за загрузку, рейтинг и экономию топлива», а диспетчеров — на бонус за конверсию заявок и сбор предоплаты.
6. Автоматизация и внедрение ИИ-агентов
Что это. Настройка инструментов, которые берут на себя рутину: обработку заявок, выставление счетов, контроль оплат и сбор аналитики — без расширения штата.
Что дало в кейсе. ИИ-агенты обрабатывают заявки 24/7 и контролируют оплаты: выросла выручка (перестали терять лиды) и выровнялся денежный поток (предоплата вместо постоплаты).
7. Финансовый директор на аутсорсе
Что это. Внешний финдиректор, который ведёт бизнес на регулярной основе — отчётность, планирование, контроль показателей — без затрат на штатного топ-менеджера.
Что дало в кейсе. Сопровождение после внедрения: чтобы система работала, цифры держались, а собственник принимал решения по данным, а не по ощущениям.
С чего начать
Если узнаёте свой бизнес — «выручка есть, а денег нет», прибыль скачет и непонятно почему, — начните с финансовой диагностики. За одну встречу мы посмотрим ваши цифры, найдём, где утекает прибыль, и покажем, какие рычаги дадут результат быстрее всего. Дальше — по плану: управленческий учёт, финмодель, платёжный календарь и система мотивации.
Стоимость услуг
| Наименование услуги | Стоимость работ | Время выполнения |
|---|---|---|
| Финансовый директор на аутсорсе | от 30.000 Р | от 1 месяца |
| Разработка финансовой модели | от 30.000 Р | 7 дней |


Добавить комментарий