
Оставьте заявку
мы все решим
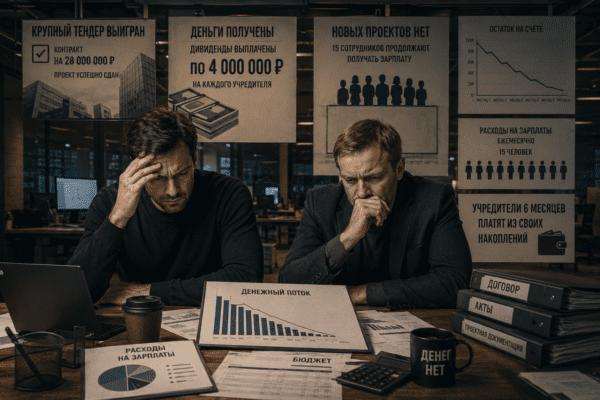
Компания выполнила проект, получила деньги, учредители забрали дивиденды. Логичный конец истории. Только следующего проекта не было — а 15 человек продолжали приходить в офис и получать зарплату. Каждый месяц.
Алексей умеет писать код лучше, чем объяснять, почему этот код не приносит денег. Десять лет он разрабатывал системы для других — сначала как наёмный сотрудник, потом как фрилансер, потом вместе с партнёром собрал небольшую команду. Второй учредитель, Дмитрий, занимался тем, чем Алексей заниматься не хотел: клиентами, договорами, деньгами. Два года назад они выиграли крупный тендер. Государственный заказчик, автоматизация внутренних процессов, контракт на 28 млн рублей с командой под конкретные задачи. Наняли людей — вышли на 15 человек. Девять месяцев работали, сдали проект, получили деньги. Всё хорошо. Распределили дивиденды. По 4 млн на каждого.
А потом начался самый тихий кризис, который только бывает — когда ничего не взрывается, просто кончаются деньги.
Как выглядит убыток, который не замечают
После закрытия тендера у компании осталось пятнадцать человек и полное отсутствие понимания, что делать дальше. Дмитрий взял на себя поиск новых проектов. Регистрировался на тендерных площадках, занимался SEO сайта, запускал контекстную рекламу. Периодически говорил: «Вот-вот что-то выстрелит, есть несколько интересных вариантов». Алексей верил — Дмитрий всегда находил клиентов раньше. Команда тем временем не простаивала: приходили постоянные клиенты на небольшие задачи — поддержку старых проектов, мелкие доработки, несложные интеграции. Работа была. Только денег от неё было сильно меньше, чем нужно.
Вот как выглядела финансовая картина каждый месяц:
Выручка: 2,2 млн рублей
Расходы:
- Фонд оплаты труда (13 сотрудников + налоги): 2,5 млн руб.
- Зарплата учредителей (скромная, «кризисная»): 240 тыс. руб.
- Аренда офиса: 200 тыс. руб.
- Инфраструктура, лицензии, облачные сервисы: 90 тыс. руб.
- Маркетинг (реклама, SEO-инструменты): 100 тыс. руб.
- Бухгалтерия, административные расходы: 70 тыс. руб.
Итого расходов: 3,2 млн рублей
Убыток каждый месяц: минус 1 миллион рублей.
Шесть месяцев подряд. Откуда брались деньги на зарплаты? Алексей и Дмитрий переводили их со своих личных счетов — в виде займов компании и имущественных взносов. Те самые дивиденды, которые распределили после тендера, возвращались обратно в компанию, по 500 тысяч с каждого в месяц. За полгода учредители вложили в компанию около 6 миллионов рублей из своих накоплений. Всё это время оба прекрасно знали, что происходит. Просто не знали, что с этим делать.
Почему ДДС не спасает
Многие предприниматели в такой ситуации первым делом открывают отчёт о движении денежных средств (ДДС). Это таблица, где видно: сколько пришло денег, сколько ушло, сколько осталось на счёте.
ДДС — полезный инструмент. Он скажет вам, когда закончатся деньги. Но он не скажет, что нужно сделать.
У Алексея и Дмитрия ДДС был в полном порядке — потому что они регулярно пополняли счёт из своего кармана. Компания не испытывала кассовых разрывов. Зарплата выплачивалась вовремя. Если смотреть только на движение денег — ничего критичного. Проблема была в другом отчёте — ОПиУ (отчёт о прибылях и убытках). Он показывает не «есть ли деньги на счёте», а «зарабатывает ли бизнес больше, чем тратит». Вот там картина была катастрофической.
Разница между ДДС и ОПиУ в этом кейсе:
| ДДС | ОПиУ | |
|---|---|---|
| Что показывает | Деньги на счёте есть (учредители вложили) | Бизнес убыточен: −1 млн/мес |
| Сигнал об опасности | Нет — счёт пополняется | Есть — каждый месяц |
| Подсказывает ли решение | Нет | Нет |
Но вот что важно понять: даже ОПиУ не подскажет вам, что именно делать. Он покажет симптом, но не диагноз. Чтобы понять диагноз, нужно копать глубже.
Что нужно смотреть на самом деле: пять метрик, которые говорят правду
1. Выручка на сотрудника
Это самый простой и самый безжалостный показатель для IT-компании. Считается элементарно: выручка за месяц ÷ количество сотрудников.
У Алексея и Дмитрия: 2 200 000 ÷ 15 = 147 000 рублей на человека в месяц.
Средняя зарплата разработчика в России в 2024 году составляла от 100 до 250 тысяч рублей в месяц. То есть компания зарабатывала на человека примерно столько, сколько ему платила — до налогов, аренды и всего остального.
Здоровый ориентир для аутсорс-разработки: 300–500 тысяч рублей выручки на сотрудника в месяц. При таком соотношении остаётся маржа на накладные расходы и прибыль. 147 тысяч на человека — это не IT-бизнес. Это благотворительность с красивым сайтом.
2. Доля ФОТ в выручке
Фонд оплаты труда (с налогами) составлял 2,74 млн рублей при выручке 2,2 млн рублей. То есть 124% от выручки.
Норма для прибыльной аутсорс-компании — 50–65%. Всё, что выше 70%, — тревожный сигнал. 124% — это значит, что компания не просто не зарабатывает на сотрудниках, она на них тратит больше, чем получает вообще.
3. Маржинальность по проектам и клиентам
Не все клиенты одинаково полезны. У компании были постоянные клиенты на небольшие задачи — но никто не считал, сколько реально зарабатывается на каждом. Типичная картина, которую они обнаружили при детальном разборе:
| Тип клиента | Выручка/мес | Часов потрачено | Стоимость часа для компании | Маржа |
|---|---|---|---|---|
| Постоянный клиент А (поддержка) | 120 000 ₽ | 80 ч | ~1 800 ₽/ч | −24 000 ₽ |
| Постоянный клиент Б (доработки) | 200 000 ₽ | 90 ч | ~1 800 ₽/ч | +38 000 ₽ |
| Разовый клиент В (интеграция) | 350 000 ₽ | 120 ч | ~1 800 ₽/ч | +134 000 ₽ |
Стоимость часа работы сотрудника для компании (зарплата + налоги + доля накладных): примерно 1 800–2 000 рублей. При ставке для клиента А в 1 500 рублей за час работа шла в убыток. Компания просто не знала об этом — потому что не считала.
4. Коэффициент загрузки (или простой)
Разработчик получает зарплату за рабочий месяц — примерно 160 рабочих часов. Сколько из них оплачены клиентом? Если клиент платит только за 100 часов, а разработчик работает 160 — 60 часов «уходят в воздух». Это называется простой. В компании Алексея никто не вёл учёт рабочего времени в привязке к проектам. Оценочно, реальная загрузка команды составляла 60–65% — то есть треть оплаченного времени не монетизировалась.
5. Воронка продаж в деньгах
Сколько лидов в месяц, какой средний чек, какая конверсия, как долго идёт сделка? У Дмитрия была активность — звонки, письма, встречи — но не было воронки. «Почти пошло» — не метрика. Когда они наконец оцифровали: за шесть месяцев около 40 потенциальных контактов, 8 дошли до обсуждения бюджета, 0 закрыты в контракт. Конверсия в сделку — 0%. Стоимость привлечения одного клиента — бесконечность.
Психология тупика
Вот что странно. Алексей — человек, который строит сложные технические системы. Он умеет декомпозировать проблему, находить уязвимость, чинить. Почему он шесть месяцев смотрел на убыток и ничего не делал?
Потому что это были не его люди. Это были их люди.
Каждый из пятнадцати сотрудников был нанят лично. Кого-то звали по рекомендации друзей. Кто-то пришёл джуниором три года назад и вырос в мидла. Один парень переехал в другой город ради этой работы. Сократить штат — значит сказать конкретному человеку: «Ты больше здесь не работаешь». Для Алексея это было физически невозможно. Он оттягивал момент, надеясь, что Дмитрий найдёт проект раньше, чем придётся это делать.
Дмитрий, в свою очередь, находился в другой ловушке. Он верил в воронку, которую строил. Каждый новый лид казался «почти тем самым». Признать, что за полгода он не закрыл ни одну сделку — значит признать, что выбранный им подход не работает. Это удар по профессиональной идентичности. Между учредителями нарастало молчаливое напряжение. Они не ругались. Они просто всё реже обсуждали цифры.
Три ловушки, в которые попали оба:
Ловушка первая: эффект Конкорда. «Мы уже вложили столько, нельзя останавливаться». Шесть миллионов из своих накоплений — огромная сумма. Остановиться казалось равнозначным «выбросить деньги». На самом деле каждый следующий месяц бездействия выбрасывал ещё один миллион.
Ловушка вторая: оптимизм без оснований. «Вот-вот». Это слово — индикатор проблемы. Когда прогноз всегда в будущем и никогда не сбывается, он перестаёт быть прогнозом и становится успокоительным.
Ловушка третья: иллюзия контроля. «Мы разберёмся сами». Алексей умеет решать технические проблемы самостоятельно. Перенос этой уверенности на финансовые и управленческие решения — классическая ошибка технических основателей.
Триггер: когда кончились деньги
Шесть миллионов накоплений от тендера закончились. Источников подпитки больше не было. Можно было взять кредит — но зачем? Чтобы продолжать платить зарплаты ещё три месяца в надежде на чудо? Алексей первым произнёс вслух то, о чём оба думали несколько месяцев: «Мы не можем продолжать так».
Обозначили три варианта.
- Разойтись. Ликвидировать компанию, рассчитать всех.
- Вкладывать дальше. Взять кредит, дать ещё три-шесть месяцев.
- Попробовать радикально что-то изменить. Оптимизировать, перестроить — посмотреть, есть ли жизнеспособный бизнес под этим убытком.
Разойтись было больно. Вкладывать дальше — уже нечем. Остался третий вариант. И вот здесь возник новый психологический барьер: обратиться за помощью к консультанту, когда компания в убытке.
«Платить консультанту, когда и так минус миллион»
Это звучит нелогично. Компания теряет деньги каждый месяц — и тут ещё платить кому-то за анализ? Именно это ощущение удерживало Алексея ещё несколько недель после разговора с Дмитрием. Казалось: «Деньги на счету, лишних нет, мы сами справимся».
Но вот в чём парадокс. Когда бизнес работает хорошо — у основателей нет времени на финансовый анализ. Когда бизнес теряет деньги — у них нет сил смотреть на цифры объективно, потому что каждая цифра — это боль. Внешний консультант не вовлечён эмоционально. Он смотрит на компанию как на систему, а не как на результат нескольких лет жизни. Он задаст вопросы, которые основатели уже давно перестали задавать друг другу, потому что ответы неудобны.
Стоимость консультации — от 50 до 150 тысяч рублей. Стоимость ещё одного месяца бездействия — 1 000 000 рублей. Они наняли финансового директора на аутсорсе.
Первое, что сделал консультант — собрал данные, которых у компании не было в структурированном виде. Три часа разговоров с учредителями, выгрузка из бухгалтерии, анализ проектов за два года. Диагноз оказался точным и неудобным.
Проблема первая: команда собрана под проектную модель, а компания работает как сервисная.
Для тендерного проекта нужна была команда с высокой концентрацией опыта — два сеньора, несколько мидлов. После закрытия тендера эта команда оказалась избыточной для мелких задач постоянных клиентов. Джуниор обходился бы дешевле и справился бы с 80% текущих задач. Стоимость избыточного грейда: примерно 350 000 рублей в месяц переплаты за квалификацию, которая не задействована.
Проблема вторая: ценообразование жило своей жизнью.
Ставки для постоянных клиентов устанавливались когда-то давно и не пересматривались. Клиент А платил 1 500 рублей за час — при себестоимости часа ~1 800 рублей. Компания обслуживала его в убыток уже полтора года, просто не знала об этом.
Проблема третья: продажи были активностью без системы.
Дмитрий делал всё правильно на уровне действий — встречи, звонки, реклама. Но не было приоритизации. Он одновременно пытался выиграть госконтракт, продвигать сайт в поиске и закрывать тёплые лиды от рекомендаций. Ни на одном канале не было глубины. При этом единственный канал, который исторически давал крупных клиентов — личные рекомендации от людей, с кем уже работали. Именно так пришёл тот самый тендер. Этот канал не развивался совсем.
Проблема четвёртая: не было разговора.
Алексей и Дмитрий за полгода ни разу не провели честный разбор «что мы делаем не так». Дмитрий боялся признать, что продажи не идут. Алексей боялся поставить под сомнение подход партнёра. Компания медленно тонула в атмосфере вежливого молчания.
Что изменили
Решения, которые приняли после аудита, были неприятными. Именно поэтому их нужен был кто-то внешний — чтобы назвать цифры, а не мнения.
Решение 1. Изменили структуру команды.
Двух senior-разработчиков предложили перевести на проектную занятость — привлекать под конкретные задачи, когда они нужны, вместо постоянного штата. Это болезненный разговор. Но оба разработчика согласились на формат «проектный подряд» с сохранением отношений — и это оказалось лучшим исходом для обеих сторон. Экономия на ФОТ: около 450 000 рублей в месяц.
Решение 2. Пересмотрели ставки для текущих клиентов.
Клиенту А честно объяснили: текущая ставка не покрывает себестоимость, мы предлагаем новые условия. Клиент согласился на частичное повышение. Три других клиента — подняли ставку без возражений, потому что никто и не спрашивал несколько лет.
Решение 3. Отказались от распылённых продаж.
Дмитрий сосредоточился на одном: систематическая работа с сетью контактов компании — бывшие клиенты, партнёры, экс-коллеги. Не реклама и не тендеры, а личные разговоры. В первый же месяц появились два реальных лида.
Решение 4. Ввели еженедельный финансовый ритм.
По пятницам — 30 минут: выручка за неделю, загрузка команды, статус по лидам. Не раз в квартал, когда уже поздно. Каждую пятницу.
Как это выглядит в цифрах
| До изменений | После (3 месяца) | |
|---|---|---|
| Выручка в месяц | 2,2 млн ₽ | 2,8 млн ₽ |
| Расходы на ФОТ | 2,74 млн ₽ | 2,1 млн ₽ |
| Общие расходы | 3,2 млн ₽ | 2,6 млн ₽ |
| Финансовый результат | −1 млн ₽ | +200 000 ₽ |
| Выручка на сотрудника | 147 000 ₽ | ~233 000 ₽ |
| Доля ФОТ в выручке | 124% | 75% |
Компания вышла из убытка. Не триумфально — скромная прибыль, впереди ещё работа по наращиванию выручки. Но минус сменился на плюс. И это уже совсем другое ощущение.
Пять вещей, которые стоит забрать из этой истории
1. ДДС не скажет вам, что бизнес умирает. Если вы регулярно пополняете счёт из своего кармана — движение денег будет выглядеть нормально. Смотрите на ОПиУ: зарабатывает ли бизнес больше, чем тратит, без учёта ваших вложений.
2. Выручка на сотрудника — первый показатель здоровья IT-компании. Меньше 200 тысяч рублей — красный флаг. Меньше 150 тысяч — критично. Считайте это раз в месяц.
3. «Вот-вот» — это не прогноз. Если партнёр говорит «почти пошло» больше двух месяцев подряд — нужен честный разговор с цифрами, а не слова.
4. Сохранение команды ради команды — это не лояльность. Это долг. Каждый месяц, когда вы платите зарплату из своих накоплений, вы не «помогаете людям». Вы медленно уменьшаете ресурс, который мог бы пойти на реальное решение проблемы — или на спокойный выход.
5. Консультант при убытке — это не роскошь. Это как раз тот момент, когда взгляд со стороны дороже всего. Не потому что вы не умеете думать. А потому что вы слишком внутри, чтобы видеть контур.
Алексей до сих пор пишет код. Только теперь по пятницам он ещё открывает таблицу с выручкой за неделю. Говорит, что это занимает тридцать минут и даёт больше спокойствия, чем всё остальное.


Добавить комментарий