
Оставьте заявку
мы все решим
Отрасль: производство бижутерии, реализация через маркетплейсы и розничные сети
Оборот: 5–9 млн ₽ в месяц
Начало проекта: январь 2025
Окончание: работа продолжается, компания на сопровождении
Компания, которая производит бижутерию под собственным брендом, активно вкладывалась в рекламу и расширяла ассортимент, но каждый месяц упиралась в одно и то же: денег не хватает, хотя выручка растёт. Разрывы закрывали займами, потом подключили инвестора — и разрывы стали только глубже. Разбираться в ситуации помогла наша команда. Рассказываем, как аналитик распутал финансовый клубок и почему собственница поняла: дело не в нехватке денег, а в том, как бизнес их зарабатывает и возвращает в оборот.
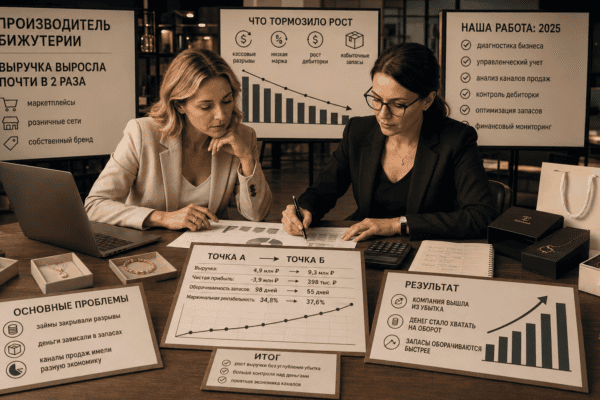
| Точка А: январь 2025 | Точка Б: декабрь 2025 |
|---|---|
| Выручка: 4 890 210 ₽ | Выручка: 9 318 540 ₽ |
| Чистая прибыль: −3 926 480 ₽ | Чистая прибыль: 398 070 ₽ |
| Оборачиваемость запасов: 98 дней | Оборачиваемость запасов: 55 дней |
| Рентабельность по маржинальной прибыли: 34,8% | Рентабельность по маржинальной прибыли: 37,6% |
Деньги «затыкали» займами, а причину не видели
История началась с идеи вывести на рынок собственный бренд бижутерии — украшения делали на заказ у производственных партнёров в Китае и Гонконге, собрали небольшую команду и запустили продажи через маркетплейс и розничную сеть аксессуаров. Продажи росли, заказы шли постоянно.
Но почти сразу стало не хватать денег на новую партию комплектующих: фурнитуру, камни, цепи нужно было заказывать заранее и оплачивать за 2–3 месяца до продажи, а деньги от продаж возвращались медленнее, чем требовалось на новую закупку.
Собственница привлекла инвестора, чтобы закрыть разрывы. Проблему это не решило — только увеличило долговую нагрузку, потому что причину не нашли, а сумму обязательств увеличили. Дополнительно оформили овердрафт на закупки.
При этом ощущение было, что бизнес прибыльный, просто периодически «трясёт» по деньгам — и это воспринималось как норма для растущего производства.
«Я не понимаю, почему всё время не хватает денег. Выручка растёт, заказов больше, чем в прошлом году. Значит, прибыль тоже должна расти. Где она?»
Этот вопрос и стал точкой отсчёта нашей работы.
Диагностика: что показали цифры
Первым делом собрали отчёт о прибылях и убытках за несколько месяцев. Картина стала ясной: компания системно работала в убыток, и рост выручки этот убыток не сокращал, а местами даже увеличивал.
Причина — низкая маржинальность продаж в сочетании со ставкой на объём. Менеджмент был сосредоточен на одной метрике — «нарастить выручку», и наращивал её в основном за счёт канала с самой тонкой наценкой.
- бизнес зарабатывал на обороте, а не на марже;
- когда рос вал продаж в низкомаржинальном канале, каждая новая сделка не добавляла денег, а «съедала» и без того скромную прибыль.
Диагноз оказался глубже, чем казалось собственнице: не точечный кассовый разрыв, а системная проблема в структуре продаж и в том, как деньги застревали внутри бизнеса.
Цель
По итогам диагностики договорились о целевых ориентирах:
- остаток денег на счетах на конец месяца — не меньше среднемесячных выплат поставщикам и по обязательствам;
- рентабельность по чистой прибыли — не менее 4–5% ежемесячно.
Дальше работали по понятной последовательности: собрать управленческие данные → выстроить регулярный учёт → параллельно искать точки утечки денег и формировать стратегию. Финансовую модель не строили с нуля — расширили типовую модель под специфику производства бижутерии: сезонность (пик на Новый год и 8 Марта), длинный цикл закупки фурнитуры за рубежом, широкий ассортимент SKU.
Ограничение 1: не тот рост
Чтобы понять, где рычаг прибыли, продажи разложили по каналам — отдельно по марже и отдельно по скорости возврата денег.
У компании было два основных канала сбыта, и у каждого — своя экономика:
- маркетплейс, назовём его «Самоцветика» — цена формируется с учётом комиссии площадки, логистики и постоянных промоакций;
- сеть магазинов подарков и аксессуаров, назовём её «Серебряный ряд» — закупочная цена выше отпускной у маркетплейса, но оплата идёт с отсрочкой.
Один и тот же артикул в этих каналах имел разную итоговую экономику, поэтому сравнивать выручку «в целом» было бессмысленно — сравнивали по каналам.
Классический ABC-анализ ассортимента здесь буксовал: выраженной категории А не было, а сама доступность товара постоянно перераспределялась между каналами из-за дефицита остатков. Поэтому фокус сместили с анализа товаров на анализ эффективности каналов.
Динамика по каналам (упрощённо, доля в общих показателях)
| Канал | Доля в выручке, янв. 2025 | Доля в маржинальной прибыли, янв. 2025 | Доля в выручке, дек. 2025 | Доля в маржинальной прибыли, дек. 2025 |
|---|---|---|---|---|
| «Самоцветика» (маркетплейс) | 63% | 41% | 58% | 46% |
| «Серебряный ряд» (розница) | 37% | 59% | 42% | 54% |
На первый взгляд напрашивался вывод: «раз „Серебряный ряд“ даёт больше маржи — надо расти именно в нём». Но при более глубоком разборе оказалось не так однозначно.
Как каналы влияли на деньги, а не только на прибыль
Добавили ещё один слой анализа — по дебиторской задолженности:
- «Самоцветика»: рост выручки в этом канале снижал маржинальную прибыль и усиливал убыток, зато деньги приходили быстро и предсказуемо — площадка платила раз в 7–10 дней;
- «Серебряный ряд»: рост выручки увеличивал рентабельность по марже и сокращал убыток, но платежи шли с отсрочкой 45–52 дня, и именно этот канал разгонял дебиторку и провоцировал кассовые разрывы.
Вывод: ни один канал не нужно было «отключать» — задача заключалась в том, чтобы управлять ими по-разному, исходя из момента:
- для канала с высокой маржой, но медленной оплатой — фокус на работу с дебиторкой;
- для канала с низкой маржой, но быстрыми деньгами — фокус на снижение издержек и комиссий.
Совет, который здесь не сработал. Собственница долго держалась за идею «выбрать один канал и один хит продаж, вложить туда все силы» — она слышала это на курсах по маркетплейсам. На старте такая концентрация оправдана, но на этапе масштабирования она превращается в ограничение: команда постоянно спорит, куда направить ограниченный товарный остаток, вместо того чтобы управлять системой каналов целиком.
Ограничение 2: деньги, замороженные в запасах и дебиторке
Диагностика не ограничилась отчётом о прибылях и убытках — собрали управленческий баланс, чтобы увидеть, где именно «застряли» деньги. Нашли две проблемы:
- неликвидные остатки на складе — часть коллекций (сезонные украшения к прошедшим праздникам, непопулярные цвета и размеры) не продавалась месяцами, но числилась в активах;
- разросшаяся дебиторка — сумма и срок её возврата по розничному каналу постоянно увеличивались.
Коэффициенты ликвидности, до и после
| Показатель | Январь 2025 | Декабрь 2025 |
|---|---|---|
| Коэффициент текущей ликвидности | 3,1 | 1,8 |
| Коэффициент абсолютной ликвидности | 0,03 | 0,32 |
Коэффициент текущей ликвидности формально был даже «слишком хорошим» — оборотных активов с избытком хватало, чтобы закрыть обязательства. Но коэффициент абсолютной ликвидности показывал обратное: свободных денег в кассе почти не было. Актив числился на бумаге — в остатках и в дебиторке, а не в деньгах, которыми можно платить здесь и сейчас.
После наведения порядка текущая ликвидность снизилась — потому что неликвид распродали и часть капитала перестала «висеть мёртвым грузом» в балансе, — а абсолютная ликвидность выросла в 10 раз: у компании появились реальные деньги на счетах.
Как разморозили деньги
Неликвид распродали через отдельный канал
Под залежавшиеся коллекции открыли отдельный сбытовой канал — сток-платформу для распродаж, куда направили остатки по сниженным ценам. Одновременно пересмотрели систему закупок фурнитуры, чтобы не создавать новый неликвид на ровном месте: сократили минимальные партии по «рискованным» позициям и стали чаще, но меньшими объёмами заказывать хиты продаж.
Дебиторку ускорили
«Серебряный ряд» оставался самым маржинальным каналом, но «дебиторил» компанию почти на два месяца. По рекомендации аналитика руководитель отдела продаж начал еженедельно, а не от случая к случаю, контактировать с сетью по графику платежей — фактически ввели регламент инкассации долга.
Результат — средний срок оборачиваемости дебиторки по этому каналу сократился с 52 до 24 дней.
Долги — не проблема, проблема — как ими управляют
В 2025 году компания брала займы почти каждый месяц. К концу года их количество и объём сократили в разы, часть расчётов перевели на факторинг, чтобы получать деньги от продаж раньше срока отсрочки.
Изменили и договорённости с инвестором: раньше он получал выплаты «когда получится», сейчас — фиксированные проценты ежемесячно. Инвестор не участвует в операционке, но долгое время компания фактически жила за счёт его денег, просто закрывая ими дыры.
«Гасить все кредиты любой ценой было бы неправильно — без заёмных денег компания в моменте просто не пережила бы сезонный пик закупок. Сначала нужно было навести порядок внутри: начать планировать поступления, управлять платежами по неделям, при необходимости сдвигать закупки. Уже в ноябре и декабре компания вышла на устойчивое положительное сальдо по операционной деятельности и начала гасить долги за счёт собственного результата, а не новых займов».
Как изменился бизнес за год
На старте у собственницы была одна картина: выручка растёт, заказов много, а денег почему-то не хватает на закупки. К концу года бизнес выглядит иначе:
- выручка выросла почти в 1,9 раза: с 4,9 до 9,3 млн ₽ в месяц;
- оборачиваемость запасов сократилась почти вдвое: с 98 до 55 дней;
- компания вышла из убытка 3,9 млн ₽ в чистую прибыль 398 тыс. ₽ и удерживает положительную динамику несколько месяцев подряд;
- оба канала продаж сохранены, но управляются по разной логике — с учётом их влияния на прибыль и на деньги;
- часть капитала высвобождена через отдельный сток-канал, закупки перестроены так, чтобы не плодить новый неликвид;
- денежные потоки синхронизированы с реальными возможностями бизнеса — платежи планируются по неделям, а не «по факту, если получится»;
- в компании появился регулярный управленческий учёт, на данные которого команда опирается при принятии решений.
«Ещё в середине года было видно, что ассортимент перекошен в дорогой сегмент — это сужало охват и тормозило рост. Мы предлагали добавить более доступную линейку с другой экономикой, и внутри команды долго держались за позиционирование премиального бренда. В итоге решили не размывать основной бренд, а вывести бюджетную линейку под отдельным именем — и это сработало. Приятно, когда рекомендации не просто выслушивают, а доводят до результата».
Кратко: было — стало
- Было: выручка растёт, а прибыли нет; деньги закрывают займами и деньгами инвестора; собственница уверена, что проблема точечная.
- Стало: видно, какой канал даёт деньги, а какой — маржу; запасы и дебиторка не «съедают» капитал; займы — управляемый инструмент, а не заплатка на дыру.
- Как помогли: собрали управленческий учёт и баланс, разложили продажи по каналам, нашли, где застряли деньги, предложили точечные решения под каждое ограничение и сопроводили внедрение.
Хотите разобраться, сколько на самом деле зарабатывает ваш бизнес
Если выручка растёт, а денег не прибавляется — почти всегда причина не в объёме продаж, а в структуре: марже по каналам, оборачиваемости запасов и дебиторки, в том, как выстроены расчёты с поставщиками, банками и инвесторами. Наша команда помогает разобраться в похожих ситуациях: строит финансовую модель бизнеса, проводит диагностику по управленческим отчётам и предлагает конкретный план по выходу из кассовых разрывов и убытков.
Оставьте заявку — разберём вашу ситуацию и покажем, где именно бизнес теряет деньги.


Добавить комментарий